10月から撤廃される「106万円の壁」とは? 働き方はどう変わる?
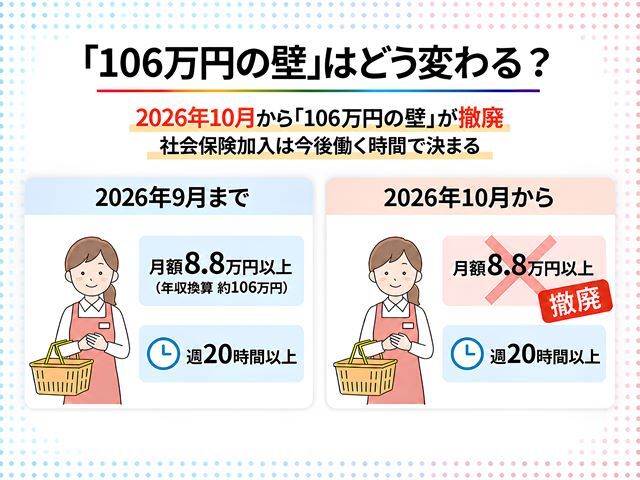
2026年10月に「106万円の壁」が撤廃される予定です。これまで扶養や手取りを意識して働く時間を調整してきた人にとって、働き方を見直すきっかけになるかもしれません。本記事では、「106万円の壁」の仕組みや撤廃後の変更点、社会保険に加入した場合の手取りや保障、「130万円の壁」との違いを解説します。
「106万円の壁」とは、主にパートやアルバイトなどで働く人が、勤務先の社会保険(健康保険・厚生年金)に加入するかどうかに関係する「年収の壁」の一つです。 まずは年収の壁とは何かを踏まえたうえで、「106万円の壁」とは何かを紹介します。
仕事に従事する際、要件を満たすと勤務先の健康保険・厚生年金(いわゆる社会保険)に加入し、給与から健康保険料や厚生年金保険料の本人負担分が差し引かれます。 これまで配偶者などの扶養に入り、自分で社会保険料を負担していなかった人の場合、社会保険に加入することで、それまでより手取りが減ることがあります。 この社会保険に加入するか否かという一定の年収ラインが、「年収の壁」と呼ばれてきました。
「106万円の壁」とは、年収の壁のひとつとして周知されています。 しかし制度上は、106万円という金額が、社会保険への加入を判定するラインになっているわけではありません。 2026年9月現在、短時間労働者(パートやアルバイトなど)が社会保険に加入するには、「所定内賃金が月額8万8,000円以上」という条件があります。 月額8万8,000円を12カ月分にすると105万6,000円です。このため、一般に「106万円の壁」と呼ばれているのです。 なお、ここでの所定内賃金とは、給与明細に記載されたすべての支給額の合計値ではありません。具体的には、以下のように分かれます。 そのため、「給与の総支給額が月8万8,000円以上になったら社会保険に加入する」とは限りません。
Page 2
これまで「106万円の壁」を意識して勤務時間や収入を抑えていた人の中には、壁の撤廃を機に、今より働く時間を増やしたいと考える人もいるでしょう。 2026年10月以降は、月額8万8,000円という賃金要件を気にする必要はなくなります。 ただし、働く時間を増やした結果、週の所定労働時間が20時間以上となり、勤務先の企業規模などほかの加入要件も満たせば、勤務先の社会保険への加入対象となります。 「106万円の壁がなくなれば、扶養のまま収入を気にせず働けるようになる」とは限らない点に注意が必要です。 また後述するように、「130万円の壁」というまた別の年収の壁もあります。
「106万円の壁」が撤廃されても、すべてのパート・アルバイトの人が2026年10月から新たに社会保険へ加入するわけではありません。 例えば、週の所定労働時間が20時間未満のまま働き方を変えない人の場合、賃金要件の撤廃だけで加入状況が変わることは基本的にないでしょう。 また、すでに週20時間以上などの条件を満たして勤務先の社会保険に加入している人も、賃金要件の撤廃によって加入状況は変わりません。 一方で気をつけたいのが、これから企業規模要件が段階的に緩和され、社会保険の適用対象となる企業が広がる点です。 2026年9月現在、「短時間労働者が社会保険の加入対象となる企業」は原則として従業員数51人以上が対象ですが、2027年10月から36人以上、2029年10月から21人以上、2032年10月から11人以上へと対象が広がり、2035年10月には企業規模にかかわらず適用される予定です(参照:パート・アルバイトの方への社会保険の適用について|厚生労働省)。 そのため、現在は社会保険の適用対象外となっている勤務先でも、将来的には加入対象となる可能性があります。
勤務先の社会保険に加入すると、給与から社会保険料が差し引かれるため、手取りが減る場合があります。 一方で、将来受け取れる年金が増えたり、病気やけがで仕事を休んだときに給付を受けられたりするなど、保障は手厚くなります。 社会保険への加入を考えるときは、現在の手取りだけでなく、加入後に受けられる保障もあわせて確認することが大切です。
Page 3
2026年9月現在、短時間労働者の社会保険の加入要件には、106万円という金額以外にも以下があります。 ・週の所定労働時間が20時間以上 ・2カ月を超えて雇用される見込みがある ・学生ではない(夜間・定時制・通信制の課程などに在学する人は加入対象) ・従業員数51人以上の企業などで働いている つまり、年収が106万円程度になったとしても、ほかの加入要件を満たしていなければ、社会保険へ加入とはなりません。 一方、通常の労働者と比べて、所定労働時間と所定労働日数がいずれも4分の3以上ある場合は、ここで挙げた短時間労働者の加入要件とは別の基準で社会保険の加入対象となります。 そのため、「週20時間未満なら社会保険には加入しない」と一律に考えないよう注意が必要です。
2026年10月以降は、上記で説明した社会保険への加入要件が大きく変わります。いわゆる「106万円の壁」の撤廃です。 ただし、社会保険への加入要件そのものがなくなるわけではありません。 今後は「年収が106万円を超えるか」ではなく、週に何時間働くのかや、勤務先が社会保険の適用対象となっているかを確認する必要があります。 ここでは、2026年10月以降、「106万円の壁」の撤廃によって何が変わるのかを見ていきます。
2026年10月に撤廃される予定になっているのは、短時間労働者が社会保険に加入する要件のうち「所定内賃金が月額8万8,000円以上」という賃金要件です。 これにより、年収換算で約106万円という収入額を基準に、働き方を調整する必要はなくなります。 一方、「週の所定労働時間が20時間以上」という要件は残ります。このほか、学生ではないことや、2カ月を超えて雇用される見込みがあることなども引き続き加入要件となります。 つまり、「106万円の壁がなくなる=社会保険の加入要件がなくなる」ということではありません。
Page 4
勤務先の社会保険に加入すると、健康保険料や厚生年金保険料の本人負担分が給与から差し引かれます。 それまで配偶者の社会保険上の扶養に入り、自分では健康保険料や年金保険料を負担していなかった人は、社会保険への加入によって新たに保険料の負担が生じます。 働く時間や給与が増えても、加入直後は手取りが思ったほど増えなかったり、場合によってはそれまでより減ったりすることがあるでしょう。 なお、社会保険加入後の手取りは給与額や加入する健康保険などによって異なります。 厚生労働省の「手取りかんたんシミュレーター」では、短時間労働者の人が社会保険に加入した場合の手取り額の変化を試算できます。今後の働き方を考える際の参考にするとよいでしょう。 社会保険に加入すると、配偶者や家族の勤務先から支給されている家族手当や配偶者手当などの支給対象から外れる可能性があります。 手当の支給条件は勤務先によって異なるため、該当する場合は事前に確認しておきましょう。
社会保険に加入すると保険料の負担は生じますが、その分、年金や医療に関する保障が充実します。 厚生年金に加入すると、国民年金の老齢基礎年金に加えて老齢厚生年金を受け取れるようになります。将来の年金額は加入期間や給与などによって異なりますが、厚生年金に加入した期間があることで、その分が年金額に上乗せされます。 健康保険では、要件を満たせば、業務外の病気やけがで仕事を休んだ際に「傷病手当金」を受け取れます。傷病手当金は、連続する3日間の待期期間を経た4日目以降の休業について、通算1年6カ月まで支給される制度です。また、出産のために仕事を休んだ場合には「出産手当金」を受け取れることがあります。 健康保険・厚生年金の保険料は、原則として事業主と加入者本人が折半して負担します。そのため、現在自分で国民年金や国民健康保険の保険料を支払っている人と、配偶者などの扶養に入っていて自分では保険料を負担していない人とでは、社会保険に加入した際の影響も異なります。 社会保険への加入を「保険料が増えるから損」とだけ捉えるのではなく、現在の手取りと、将来や休業時に受けられる保障の両方を比べて考えることが大切です。